Dịch vụ kế toán - Thuế
🌎TUÂN THỦ QUY ĐỊNH VỀ GIAO DỊCH LIÊN KẾT: DOANH NGHIỆP CHỦ ĐỘNG RÀ SOÁT NHỮNG GÌ?
💡Để thực hiện đúng quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết theo Nghị định số 255/2026/NĐ-CP, áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026, doanh nghiệp cần chủ động rà soát quan hệ liên kết, các giao dịch phát sinh và nghĩa vụ kê khai, lập hồ sơ có liên quan.
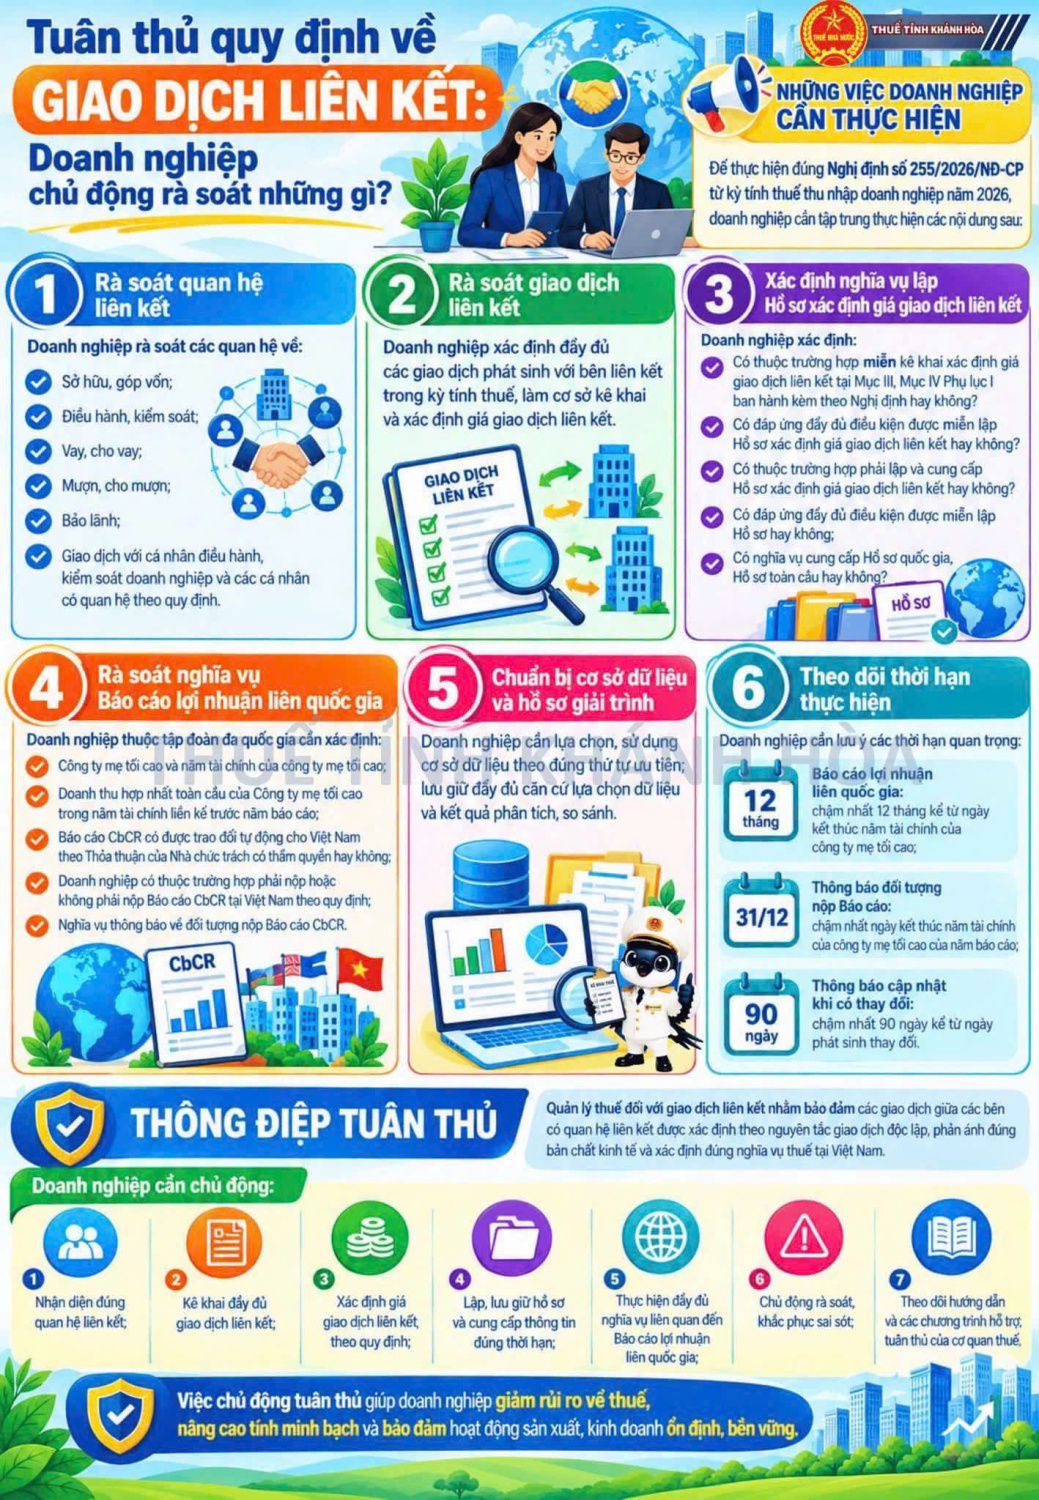
1️⃣Rà soát quan hệ liên kết
Doanh nghiệp rà soát các quan hệ về: Sở hữu, góp vốn; Điều hành, kiểm soát; Vay, cho vay; Mượn, cho mượn; Bảo lãnh; Giao dịch với cá nhân điều hành, kiểm soát doanh nghiệp và các cá nhân có quan hệ theo quy định.
2️⃣Rà soát giao dịch liên kết
Doanh nghiệp xác định đầy đủ các giao dịch phát sinh với bên liên kết trong kỳ tính thuế, làm cơ sở kê khai và xác định giá giao dịch liên kết.
3️⃣ Xác định nghĩa vụ lập Hồ sơ xác định giá giao dịch liên kết
Doanh nghiệp xác định:
- Có thuộc trường hợp miễn kê khai xác định giá giao dịch liên kết tại Mục III, Mục IV Phụ lục I ban hành kèm theo Nghị định hay không?
- Có đáp ứng đầy đủ điều kiện được miễn lập Hồ sơ xác định giá giao dịch liên kết hay không?
- Có thuộc trường hợp phải lập và cung cấp Hồ sơ xác định giá giao dịch liên kết hay không?
- Có đáp ứng đầy đủ điều kiện được miễn lập Hồ sơ hay không;
- Có nghĩa vụ cung cấp Hồ sơ quốc gia, Hồ sơ toàn cầu hay không?
4️⃣Rà soát nghĩa vụ Báo cáo lợi nhuận liên quốc gia
Doanh nghiệp thuộc tập đoàn đa quốc gia cần xác định:
- Công ty mẹ tối cao và năm tài chính của công ty mẹ tối cao;
- Doanh thu hợp nhất toàn cầu của Công ty mẹ tối cao trong năm tài chính liền kề trước năm báo cáo;
- Báo cáo CbCR có được trao đổi tự động cho Việt Nam theo Thỏa thuận của Nhà chức trách có thẩm quyền hay không;
- Doanh nghiệp có thuộc trường hợp phải nộp hoặc không phải nộp Báo cáo CbCR tại Việt Nam theo quy định;
- Nghĩa vụ thông báo về đối tượng nộp Báo cáo CbCR.
5️⃣Chuẩn bị cơ sở dữ liệu và hồ sơ giải trình
Doanh nghiệp cần lựa chọn, sử dụng cơ sở dữ liệu theo đúng thứ tự ưu tiên; lưu giữ đầy đủ căn cứ lựa chọn dữ liệu và kết quả phân tích, so sánh.
6️⃣Theo dõi thời hạn thực hiện
Doanh nghiệp cần lưu ý các thời hạn quan trọng:
- Báo cáo lợi nhuận liên quốc gia: chậm nhất 12 tháng kể từ ngày kết thúc năm tài chính của công ty mẹ tối cao; - Thông báo đối tượng nộp Báo cáo: chậm nhất ngày kết thúc năm tài chính của công ty mẹ tối cao của năm báo cáo;
- Thông báo cập nhật khi có thay đổi: chậm nhất 90 ngày kể từ ngày phát sinh thay đổi.
Doanh nghiệp cần chủ động:
- Nhận diện đúng quan hệ liên kết;
- Kê khai đầy đủ giao dịch liên kết;
- Xác định giá giao dịch liên kết theo quy định;
- Lập, lưu giữ hồ sơ và cung cấp thông tin đúng thời hạn;
- Thực hiện đầy đủ nghĩa vụ liên quan đến Báo cáo lợi nhuận liên quốc gia;
- Chủ động rà soát, khắc phục sai sót;
- Theo dõi hướng dẫn và các chương trình hỗ trợ tuân thủ của cơ quan thuế.
✨Quản lý thuế đối với giao dịch liên kết nhằm bảo đảm các giao dịch giữa các bên có quan hệ liên kết được xác định theo nguyên tắc giao dịch độc lập, phản ánh đúng bản chất kinh tế và xác định đúng nghĩa vụ thuế tại Việt Nam. Việc rà soát đầy đủ, kịp thời ngay từ đầu sẽ giúp doanh nghiệp thực hiện đúng nghĩa vụ thuế, chuẩn bị đầy đủ hồ sơ, dữ liệu và thông tin cần thiết, đồng thời hạn chế sai sót trong quá trình kê khai và xác định giá giao dịch liên kết.
Trụ sở chính : Đường số1 Khu tái định cư A, Xã Vĩnh Thái, TP Nha Trang, Tỉnh Khánh Hòa.
VP TP. HCM : Số 238-242 Nguyễn Oanh, P.17, Q. Gò Vấp, TP. Hồ Chí Minh
VP Bình Dương : Số 126/15, Tổ 15, Phương Phú Mỹ, TP Thủ Dầu Một, Tỉnh Bình Dương
Hotline : 0972 125 200
Từ khóa được tìm kiếm nhiều nhất: #thue #thuetinhkhanhhoa #tax #giaodichlienket, dịch vụ kế toán Nha Trang TT200, dịch vụ kế toán thuế TT200, dịch vụ kế toán TP Hồ Chí Minh TT200