Dịch vụ kế toán - Thuế
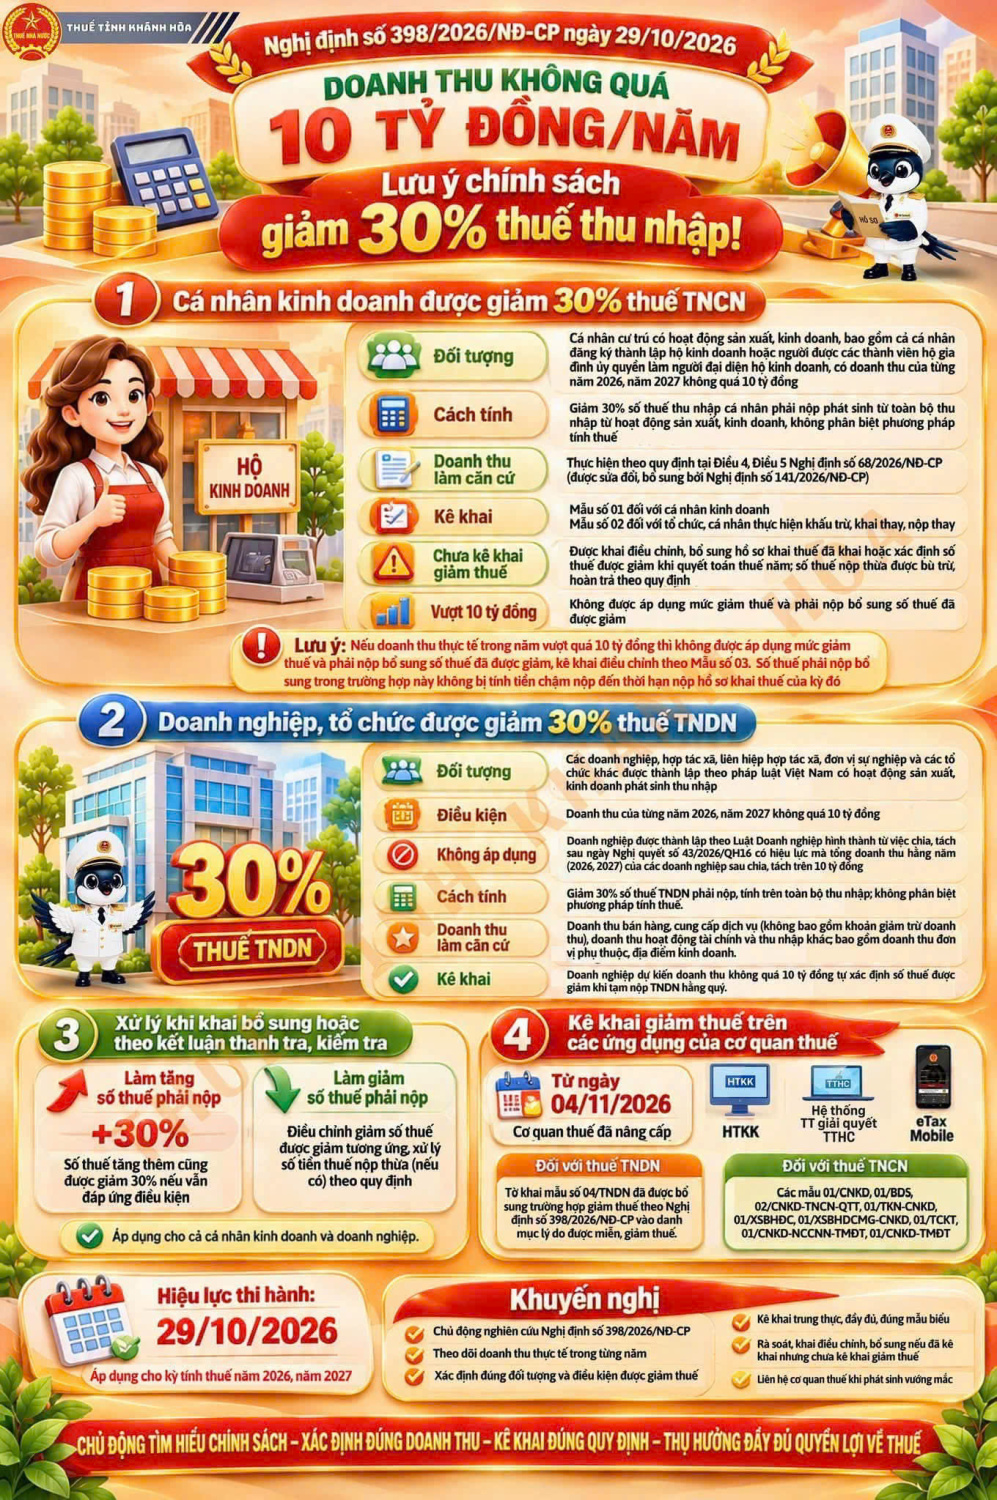
📢 NGHỊ ĐỊNH SỐ 398/2026/NĐ-CP NGÀY 29/10/2026: DOANH THU KHÔNG QUÁ 10 TỶ ĐỒNG/NĂM: LƯU Ý CHÍNH SÁCH GIẢM 30% THUẾ THU NHẬP!
🏛️ Nhằm tiếp tục triển khai các chính sách hỗ trợ của Nhà nước, tạo điều kiện cho doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh giảm bớt nghĩa vụ tài chính, có thêm nguồn lực duy trì và phát triển sản xuất, kinh doanh, ngày 29/10/2026, Chính phủ đã ban hành Nghị định số 398/2026/NĐ-CP quy định chi tiết Nghị quyết số 43/2026/QH16 của Quốc hội về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp. Nghị định có hiệu lực thi hành kể từ ngày 29/10/2026 và áp dụng cho kỳ tính thuế năm 2026, năm 2027.
💰 Theo đó, đối với kỳ tính thuế năm 2026 và năm 2027, cá nhân kinh doanh có doanh thu hằng năm không quá 10 tỷ đồng được giảm 30% số thuế thu nhập cá nhân phải nộp; doanh nghiệp, tổ chức thuộc đối tượng áp dụng có doanh thu hằng năm không quá 10 tỷ đồng được giảm 30% số thuế thu nhập doanh nghiệp phải nộp.
📌 Để người nộp thuế trên địa bàn tỉnh nắm bắt đầy đủ quyền lợi và chủ động thực hiện đúng chính sách, Thuế tỉnh Khánh Hòa thông tin một số nội dung trọng tâm và lưu ý khi áp dụng Nghị định số 398/2026/NĐ-CP như sau:
💰 Theo đó, đối với kỳ tính thuế năm 2026 và năm 2027, cá nhân kinh doanh có doanh thu hằng năm không quá 10 tỷ đồng được giảm 30% số thuế thu nhập cá nhân phải nộp; doanh nghiệp, tổ chức thuộc đối tượng áp dụng có doanh thu hằng năm không quá 10 tỷ đồng được giảm 30% số thuế thu nhập doanh nghiệp phải nộp.
📌 Để người nộp thuế trên địa bàn tỉnh nắm bắt đầy đủ quyền lợi và chủ động thực hiện đúng chính sách, Thuế tỉnh Khánh Hòa thông tin một số nội dung trọng tâm và lưu ý khi áp dụng Nghị định số 398/2026/NĐ-CP như sau:
1. Cá nhân kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế thu nhập cá nhân
👤 Về đối tượng: Theo Điều 2 Nghị định số 398/2026/NĐ-CP, chính sách được áp dụng đối với cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm cả cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh, có doanh thu của từng năm 2026, năm 2027 không quá 10 tỷ đồng.
🧮 Về cách tính: Số thuế được giảm tính trên số thuế thu nhập cá nhân phải nộp phát sinh từ toàn bộ thu nhập từ hoạt động sản xuất, kinh doanh, không phân biệt phương pháp tính thuế. Doanh thu năm làm căn cứ xác định đối tượng được giảm thuế thực hiện theo quy định tại Điều 4, Điều 5 Nghị định số 68/2026/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP).
📝 Về kê khai: Cá nhân kinh doanh dự kiến doanh thu trong năm không quá 10 tỷ đồng kê khai giảm thuế theo Mẫu số 01 tại Phụ lục ban hành kèm theo Nghị định, nộp cùng hồ sơ khai thuế quý, 06 tháng đầu năm, 06 tháng cuối năm hoặc năm. Tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế cho cá nhân kinh doanh căn cứ doanh thu không quá 10 tỷ đồng thuộc phạm vi khấu trừ, khai thay, nộp thay để giảm 30% số thuế phải khấu trừ, khai thay, nộp thay theo tháng, quý hoặc theo lần phát sinh; kê khai theo Mẫu số 02 và nộp cùng tờ khai thuế thu nhập cá nhân của tổ chức, cá nhân đó.
🔄 Trường hợp chưa kê khai số thuế được giảm: Trường hợp đã kê khai thuế thu nhập cá nhân nhưng chưa kê khai số thuế được giảm thì được khai điều chỉnh, bổ sung hồ sơ khai thuế đã khai hoặc xác định số thuế được giảm khi quyết toán thuế năm. Cá nhân kinh doanh nộp thuế theo thuế suất trên doanh thu nếu có số thuế nộp thừa thì cuối năm được bù trừ, hoàn trả hoặc hoàn trả kiêm bù trừ theo quy định của pháp luật về quản lý thuế.
⚠️ Lưu ý khi doanh thu vượt 10 tỷ đồng: Cá nhân kinh doanh căn cứ tổng doanh thu thực tế của toàn bộ hoạt động kinh doanh để xác định số thuế phải nộp và số thuế được giảm. Trường hợp tổng doanh thu thực tế trong năm vượt quá 10 tỷ đồng thì không được áp dụng mức giảm thuế và phải nộp bổ sung số thuế đã được giảm, kê khai điều chỉnh theo Mẫu số 03 và nộp cùng hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế từ đầu năm trên 10 tỷ đồng. Số thuế phải nộp bổ sung trong trường hợp này không bị tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế của kỳ đó.
2. Doanh nghiệp, tổ chức có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế thu nhập doanh nghiệp
🏢 Về đối tượng: Theo Điều 3 Nghị định số 398/2026/NĐ-CP, đối tượng được giảm thuế gồm: doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam; hợp tác xã, liên hiệp hợp tác xã được thành lập theo Luật Hợp tác xã; đơn vị sự nghiệp được thành lập theo quy định của pháp luật Việt Nam; tổ chức khác được thành lập theo quy định của pháp luật Việt Nam có hoạt động sản xuất, kinh doanh có thu nhập. Điều kiện áp dụng là doanh thu của từng năm 2026, năm 2027 không quá 10 tỷ đồng.
🚫 Trường hợp không được áp dụng: Chính sách không áp dụng đối với doanh nghiệp được thành lập theo Luật Doanh nghiệp hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết số 43/2026/QH16 có hiệu lực mà tổng doanh thu hằng năm của năm 2026, năm 2027 của các doanh nghiệp sau chia, tách trên 10 tỷ đồng. Tổng doanh thu này được xác định bằng tổng cộng doanh thu của tất cả các doanh nghiệp hình thành từ quá trình chia, tách doanh nghiệp ban đầu.
📊 Về cách tính: Số thuế được giảm bằng 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026, năm 2027, tính trên toàn bộ thu nhập của doanh nghiệp có kỳ tính thuế theo năm, không phân biệt phương pháp tính thuế, bao gồm cả các khoản thu nhập quy định tại khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp. Đối với doanh nghiệp đang được hưởng ưu đãi thuế, số thuế được giảm tính trên số thuế phải nộp sau khi đã trừ ưu đãi thuế.
💵 Về doanh thu làm căn cứ: Doanh thu làm căn cứ xác định đối tượng được giảm thuế gồm doanh thu bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu hoạt động tài chính và thu nhập khác. Doanh nghiệp có đơn vị phụ thuộc, địa điểm kinh doanh thì doanh thu bao gồm cả doanh thu của các đơn vị, địa điểm này thể hiện trên báo cáo tài chính tổng hợp năm. Trường hợp kỳ tính thuế năm đầu tiên của doanh nghiệp mới thành lập, hoặc kỳ tính thuế năm cuối cùng của doanh nghiệp chuyển đổi loại hình, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách, giải thể, phá sản có thời gian ngắn hơn 03 tháng và được cộng vào kỳ tính thuế năm 2026, năm 2027 thì việc xác định doanh thu và số thuế được giảm áp dụng đối với 12 tháng của kỳ tính thuế năm 2026, năm 2027.
📋 Về kê khai: Doanh nghiệp dự kiến doanh thu trong năm không quá 10 tỷ đồng tự xác định số thuế được giảm khi tạm nộp thuế thu nhập doanh nghiệp hằng quý. Trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt quá 10 tỷ đồng thì doanh nghiệp kê khai, nộp thuế theo quy định và phải nộp đủ số tiền thuế còn thiếu; việc xử lý tiền chậm nộp thực hiện theo quy định tại khoản 3 Điều 24 Nghị định số 252/2026/NĐ-CP.
3. Xử lý khi khai bổ sung hoặc theo kết luận thanh tra, kiểm tra (áp dụng cho cả cá nhân kinh doanh và doanh nghiệp)
🤝 Chính sách giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp là giải pháp thiết thực, góp phần hỗ trợ cá nhân kinh doanh và doanh nghiệp quy mô nhỏ vượt qua khó khăn, phát triển sản xuất, kinh doanh. Thuế tỉnh Khánh Hòa khuyến nghị doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh chủ động nghiên cứu chính sách, thường xuyên theo dõi doanh thu lũy kế từ đầu năm để xác định đúng đối tượng, điều kiện được giảm thuế; người nộp thuế đã kê khai các kỳ trước nhưng chưa kê khai số thuế được giảm cần rà soát để khai điều chỉnh, bổ sung kịp thời. Đồng thời, người nộp thuế thực hiện kê khai trung thực, đầy đủ, đúng mẫu biểu và thời hạn quy định. Trong quá trình thực hiện, nếu phát sinh vướng mắc, người nộp thuế liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn, hỗ trợ kịp thời.
🔍 Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế năm 2026, năm 2027, hoặc theo quyết định, kết luận, thông báo kết quả thanh tra, kiểm tra, kiểm toán của cơ quan có thẩm quyền, làm tăng số thuế phải nộp thì số thuế tăng thêm cũng được giảm 30% nếu người nộp thuế vẫn đáp ứng điều kiện được giảm thuế. Trường hợp làm giảm số thuế phải nộp thì điều chỉnh giảm số thuế được giảm tương ứng và xử lý số tiền thuế nộp thừa (nếu có) theo quy định của pháp luật về quản lý thuế.
4. Kê khai giảm thuế trên các ứng dụng của cơ quan thuế
💻 Từ ngày 04/11/2026, cơ quan thuế đã nâng cấp ứng dụng hỗ trợ kê khai (HTKK), Hệ thống thông tin giải quyết thủ tục hành chính và ứng dụng eTax Mobile để hỗ trợ doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh và tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế thu nhập cá nhân kê khai giảm thuế theo Nghị định số 398/2026/NĐ-CP, cụ thể:
🔹 Đối với thuế thu nhập doanh nghiệp: Tờ khai mẫu số 04/TNDN đã được bổ sung trường hợp giảm thuế theo Nghị định số 398/2026/NĐ-CP vào danh mục lý do được miễn, giảm thuế.
🔸 Đối với thuế thu nhập cá nhân: Các mẫu tờ khai trong năm và tờ khai quyết toán dành cho cá nhân kinh doanh, cá nhân cho thuê bất động sản và tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế thu nhập cá nhân cho cá nhân kinh doanh đã được nâng cấp, gồm: 01/CNKD, 01/BDS, 02/CNKD-TNCN-QTT, 01/TKN-CNKD, 01/XSBHĐC, 01/XSBHDCMG-CNKD, 01/TCKT, 01/CNKD-NCCNN-TMĐT, 01/CNKD-TMĐT. Đồng thời, các ứng dụng đã bổ sung phụ lục Mẫu số 01, Mẫu số 02, Mẫu số 03 ban hành kèm theo Nghị định số 398/2026/NĐ-CP để người nộp thuế kê khai giảm thuế và điều chỉnh giảm thuế.
🤝 Chính sách giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp là giải pháp thiết thực, góp phần hỗ trợ cá nhân kinh doanh và doanh nghiệp quy mô nhỏ vượt qua khó khăn, phát triển sản xuất, kinh doanh. Thuế tỉnh Khánh Hòa khuyến nghị doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh chủ động nghiên cứu chính sách, thường xuyên theo dõi doanh thu lũy kế từ đầu năm để xác định đúng đối tượng, điều kiện được giảm thuế; người nộp thuế đã kê khai các kỳ trước nhưng chưa kê khai số thuế được giảm cần rà soát để khai điều chỉnh, bổ sung kịp thời. Đồng thời, người nộp thuế thực hiện kê khai trung thực, đầy đủ, đúng mẫu biểu và thời hạn quy định. Trong quá trình thực hiện, nếu phát sinh vướng mắc, người nộp thuế liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn, hỗ trợ kịp thời.
👤 Về đối tượng: Theo Điều 2 Nghị định số 398/2026/NĐ-CP, chính sách được áp dụng đối với cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm cả cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh, có doanh thu của từng năm 2026, năm 2027 không quá 10 tỷ đồng.
🧮 Về cách tính: Số thuế được giảm tính trên số thuế thu nhập cá nhân phải nộp phát sinh từ toàn bộ thu nhập từ hoạt động sản xuất, kinh doanh, không phân biệt phương pháp tính thuế. Doanh thu năm làm căn cứ xác định đối tượng được giảm thuế thực hiện theo quy định tại Điều 4, Điều 5 Nghị định số 68/2026/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP).
📝 Về kê khai: Cá nhân kinh doanh dự kiến doanh thu trong năm không quá 10 tỷ đồng kê khai giảm thuế theo Mẫu số 01 tại Phụ lục ban hành kèm theo Nghị định, nộp cùng hồ sơ khai thuế quý, 06 tháng đầu năm, 06 tháng cuối năm hoặc năm. Tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế cho cá nhân kinh doanh căn cứ doanh thu không quá 10 tỷ đồng thuộc phạm vi khấu trừ, khai thay, nộp thay để giảm 30% số thuế phải khấu trừ, khai thay, nộp thay theo tháng, quý hoặc theo lần phát sinh; kê khai theo Mẫu số 02 và nộp cùng tờ khai thuế thu nhập cá nhân của tổ chức, cá nhân đó.
🔄 Trường hợp chưa kê khai số thuế được giảm: Trường hợp đã kê khai thuế thu nhập cá nhân nhưng chưa kê khai số thuế được giảm thì được khai điều chỉnh, bổ sung hồ sơ khai thuế đã khai hoặc xác định số thuế được giảm khi quyết toán thuế năm. Cá nhân kinh doanh nộp thuế theo thuế suất trên doanh thu nếu có số thuế nộp thừa thì cuối năm được bù trừ, hoàn trả hoặc hoàn trả kiêm bù trừ theo quy định của pháp luật về quản lý thuế.
⚠️ Lưu ý khi doanh thu vượt 10 tỷ đồng: Cá nhân kinh doanh căn cứ tổng doanh thu thực tế của toàn bộ hoạt động kinh doanh để xác định số thuế phải nộp và số thuế được giảm. Trường hợp tổng doanh thu thực tế trong năm vượt quá 10 tỷ đồng thì không được áp dụng mức giảm thuế và phải nộp bổ sung số thuế đã được giảm, kê khai điều chỉnh theo Mẫu số 03 và nộp cùng hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế từ đầu năm trên 10 tỷ đồng. Số thuế phải nộp bổ sung trong trường hợp này không bị tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế của kỳ đó.
2. Doanh nghiệp, tổ chức có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế thu nhập doanh nghiệp
🏢 Về đối tượng: Theo Điều 3 Nghị định số 398/2026/NĐ-CP, đối tượng được giảm thuế gồm: doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam; hợp tác xã, liên hiệp hợp tác xã được thành lập theo Luật Hợp tác xã; đơn vị sự nghiệp được thành lập theo quy định của pháp luật Việt Nam; tổ chức khác được thành lập theo quy định của pháp luật Việt Nam có hoạt động sản xuất, kinh doanh có thu nhập. Điều kiện áp dụng là doanh thu của từng năm 2026, năm 2027 không quá 10 tỷ đồng.
🚫 Trường hợp không được áp dụng: Chính sách không áp dụng đối với doanh nghiệp được thành lập theo Luật Doanh nghiệp hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết số 43/2026/QH16 có hiệu lực mà tổng doanh thu hằng năm của năm 2026, năm 2027 của các doanh nghiệp sau chia, tách trên 10 tỷ đồng. Tổng doanh thu này được xác định bằng tổng cộng doanh thu của tất cả các doanh nghiệp hình thành từ quá trình chia, tách doanh nghiệp ban đầu.
📊 Về cách tính: Số thuế được giảm bằng 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026, năm 2027, tính trên toàn bộ thu nhập của doanh nghiệp có kỳ tính thuế theo năm, không phân biệt phương pháp tính thuế, bao gồm cả các khoản thu nhập quy định tại khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp. Đối với doanh nghiệp đang được hưởng ưu đãi thuế, số thuế được giảm tính trên số thuế phải nộp sau khi đã trừ ưu đãi thuế.
💵 Về doanh thu làm căn cứ: Doanh thu làm căn cứ xác định đối tượng được giảm thuế gồm doanh thu bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu hoạt động tài chính và thu nhập khác. Doanh nghiệp có đơn vị phụ thuộc, địa điểm kinh doanh thì doanh thu bao gồm cả doanh thu của các đơn vị, địa điểm này thể hiện trên báo cáo tài chính tổng hợp năm. Trường hợp kỳ tính thuế năm đầu tiên của doanh nghiệp mới thành lập, hoặc kỳ tính thuế năm cuối cùng của doanh nghiệp chuyển đổi loại hình, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách, giải thể, phá sản có thời gian ngắn hơn 03 tháng và được cộng vào kỳ tính thuế năm 2026, năm 2027 thì việc xác định doanh thu và số thuế được giảm áp dụng đối với 12 tháng của kỳ tính thuế năm 2026, năm 2027.
📋 Về kê khai: Doanh nghiệp dự kiến doanh thu trong năm không quá 10 tỷ đồng tự xác định số thuế được giảm khi tạm nộp thuế thu nhập doanh nghiệp hằng quý. Trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt quá 10 tỷ đồng thì doanh nghiệp kê khai, nộp thuế theo quy định và phải nộp đủ số tiền thuế còn thiếu; việc xử lý tiền chậm nộp thực hiện theo quy định tại khoản 3 Điều 24 Nghị định số 252/2026/NĐ-CP.
3. Xử lý khi khai bổ sung hoặc theo kết luận thanh tra, kiểm tra (áp dụng cho cả cá nhân kinh doanh và doanh nghiệp)
🤝 Chính sách giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp là giải pháp thiết thực, góp phần hỗ trợ cá nhân kinh doanh và doanh nghiệp quy mô nhỏ vượt qua khó khăn, phát triển sản xuất, kinh doanh. Thuế tỉnh Khánh Hòa khuyến nghị doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh chủ động nghiên cứu chính sách, thường xuyên theo dõi doanh thu lũy kế từ đầu năm để xác định đúng đối tượng, điều kiện được giảm thuế; người nộp thuế đã kê khai các kỳ trước nhưng chưa kê khai số thuế được giảm cần rà soát để khai điều chỉnh, bổ sung kịp thời. Đồng thời, người nộp thuế thực hiện kê khai trung thực, đầy đủ, đúng mẫu biểu và thời hạn quy định. Trong quá trình thực hiện, nếu phát sinh vướng mắc, người nộp thuế liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn, hỗ trợ kịp thời.
🔍 Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế năm 2026, năm 2027, hoặc theo quyết định, kết luận, thông báo kết quả thanh tra, kiểm tra, kiểm toán của cơ quan có thẩm quyền, làm tăng số thuế phải nộp thì số thuế tăng thêm cũng được giảm 30% nếu người nộp thuế vẫn đáp ứng điều kiện được giảm thuế. Trường hợp làm giảm số thuế phải nộp thì điều chỉnh giảm số thuế được giảm tương ứng và xử lý số tiền thuế nộp thừa (nếu có) theo quy định của pháp luật về quản lý thuế.
4. Kê khai giảm thuế trên các ứng dụng của cơ quan thuế
💻 Từ ngày 04/11/2026, cơ quan thuế đã nâng cấp ứng dụng hỗ trợ kê khai (HTKK), Hệ thống thông tin giải quyết thủ tục hành chính và ứng dụng eTax Mobile để hỗ trợ doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh và tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế thu nhập cá nhân kê khai giảm thuế theo Nghị định số 398/2026/NĐ-CP, cụ thể:
🔹 Đối với thuế thu nhập doanh nghiệp: Tờ khai mẫu số 04/TNDN đã được bổ sung trường hợp giảm thuế theo Nghị định số 398/2026/NĐ-CP vào danh mục lý do được miễn, giảm thuế.
🔸 Đối với thuế thu nhập cá nhân: Các mẫu tờ khai trong năm và tờ khai quyết toán dành cho cá nhân kinh doanh, cá nhân cho thuê bất động sản và tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế thu nhập cá nhân cho cá nhân kinh doanh đã được nâng cấp, gồm: 01/CNKD, 01/BDS, 02/CNKD-TNCN-QTT, 01/TKN-CNKD, 01/XSBHĐC, 01/XSBHDCMG-CNKD, 01/TCKT, 01/CNKD-NCCNN-TMĐT, 01/CNKD-TMĐT. Đồng thời, các ứng dụng đã bổ sung phụ lục Mẫu số 01, Mẫu số 02, Mẫu số 03 ban hành kèm theo Nghị định số 398/2026/NĐ-CP để người nộp thuế kê khai giảm thuế và điều chỉnh giảm thuế.
🤝 Chính sách giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp là giải pháp thiết thực, góp phần hỗ trợ cá nhân kinh doanh và doanh nghiệp quy mô nhỏ vượt qua khó khăn, phát triển sản xuất, kinh doanh. Thuế tỉnh Khánh Hòa khuyến nghị doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh chủ động nghiên cứu chính sách, thường xuyên theo dõi doanh thu lũy kế từ đầu năm để xác định đúng đối tượng, điều kiện được giảm thuế; người nộp thuế đã kê khai các kỳ trước nhưng chưa kê khai số thuế được giảm cần rà soát để khai điều chỉnh, bổ sung kịp thời. Đồng thời, người nộp thuế thực hiện kê khai trung thực, đầy đủ, đúng mẫu biểu và thời hạn quy định. Trong quá trình thực hiện, nếu phát sinh vướng mắc, người nộp thuế liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn, hỗ trợ kịp thời.
Từ khóa được tìm kiếm nhiều nhất: 📢 NGHỊ ĐỊNH SỐ 398/2026/NĐ-CP NGÀY 29/10/2026: DOANH THU KHÔNG QUÁ 10 TỶ ĐỒNG/NĂM: LƯU Ý CHÍNH SÁCH GIẢM 30% THUẾ THU NHẬP!, công ty kế toán thuế TT200, dịch vụ kế toán Nha Trang TT200, đối tượng hưởng bảo hiểm theo QĐ28/2021/QĐ TTG, hoá đơn điện tử theo