Dịch vụ kế toán - Thuế
📌 HỎI – ĐÁP NGHIỆP VỤ THUẾ
I. VƯỚNG MẮC THỰC TẾ VỀ HÓA ĐƠN HÓA ĐƠN ĐIỆN TỬ KHỞI TẠO TỪ MÁY TÍNH TIỀN
II. XỬ LÝ HÓA ĐƠN ĐIỆN TỬ ĐÃ LẬP SAI
II. XỬ LÝ HÓA ĐƠN ĐIỆN TỬ ĐÃ LẬP SAI
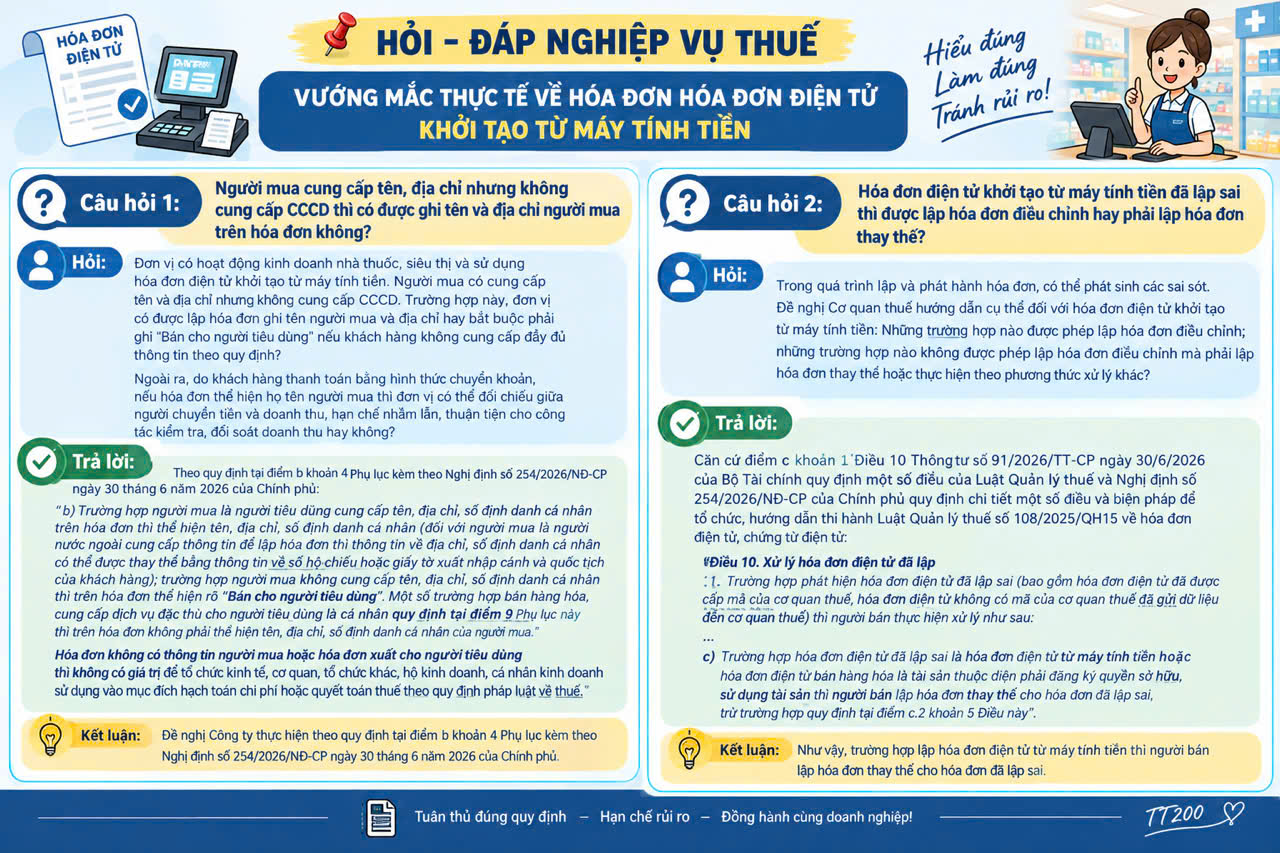
Câu hỏi 1: Người mua cung cấp tên, địa chỉ nhưng không cung cấp CCCD thì có được ghi tên và địa chỉ người mua trên hóa đơn không?
Hỏi:
Đơn vị có hoạt động kinh doanh nhà thuốc, siêu thị và sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền. Người mua có cung cấp tên và địa chỉ nhưng không cung cấp CCCD. Trường hợp này, đơn vị có được lập hóa đơn ghi tên người mua và địa chỉ hay bắt buộc phải ghi “Bán cho người tiêu dùng” nếu khách hàng không cung cấp đầy đủ thông tin theo quy định?
Ngoài ra, do khách hàng thanh toán bằng hình thức chuyển khoản, nếu hóa đơn thể hiện họ tên người mua thì đơn vị có thể đối chiếu giữa người chuyển tiền và doanh thu, hạn chế nhầm lẫn, thuận tiện cho công tác kiểm tra, đối soát doanh thu hay không?
Trả lời:
Theo quy định tại điểm b khoản 4 Phụ lục kèm theo Nghị định số 254/2026/NĐ-CP ngày 30 tháng 6 năm 2026 của Chính phủ:
“b) Trường hợp người mua là người tiêu dùng cung cấp tên, địa chỉ, số định danh cá nhân trên hóa đơn thì thể hiện tên, địa chỉ, số định danh cá nhân (đối với người mua là người nước ngoài cung cấp thông tin để lập hóa đơn thì thông tin về địa chỉ, số định danh cá nhân có thể được thay thế bằng thông tin về số hộ chiếu hoặc giấy tờ xuất nhập cảnh và quốc tịch của khách hàng); trường hợp người mua không cung cấp tên, địa chỉ, số định danh cá nhân thì trên hóa đơn thể hiện rõ ‘Bán cho người tiêu dùng’. Một số trường hợp bán hàng hóa, cung cấp dịch vụ đặc thù cho người tiêu dùng là cá nhân quy định tại điểm 9 Phụ lục này thì trên hóa đơn không phải thể hiện tên, địa chỉ, số định danh cá nhân của người mua.
Hóa đơn không có thông tin người mua hoặc hóa đơn xuất cho người tiêu dùng thì không có giá trị để tổ chức kinh tế, cơ quan, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh sử dụng vào mục đích hạch toán chi phí hoặc quyết toán thuế theo quy định pháp luật về thuế.”
Kết luận theo nội dung trả lời: Đề nghị Công ty thực hiện theo quy định tại điểm b khoản 4 Phụ lục kèm theo Nghị định số 254/2026/NĐ-CP ngày 30 tháng 6 năm 2026 của Chính phủ.
II. XỬ LÝ HÓA ĐƠN ĐIỆN TỬ ĐÃ LẬP SAI
Câu hỏi 2: Hóa đơn điện tử khởi tạo từ máy tính tiền đã lập sai thì được lập hóa đơn điều chỉnh hay phải lập hóa đơn thay thế?
Hỏi:
Trong quá trình lập và phát hành hóa đơn, có thể phát sinh các sai sót. Đề nghị Cơ quan thuế hướng dẫn cụ thể đối với hóa đơn điện tử khởi tạo từ máy tính tiền: Những trường hợp nào được phép lập hóa đơn điều chỉnh; những trường hợp nào không được phép lập hóa đơn điều chỉnh mà phải lập hóa đơn thay thế hoặc thực hiện theo phương thức xử lý khác?
Trả lời:
Căn cứ điểm c khoản 1 Điều 10 Thông tư số 91/2026/TT-CP ngày 30/6/2026 của Bộ Tài chính quy định một số điều của Luật Quản lý thuế và Nghị định số 254/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử:
“Điều 10. Xử lý hóa đơn điện tử đã lập
1. Trường hợp phát hiện hóa đơn điện tử đã lập sai (bao gồm hóa đơn điện tử đã được cấp mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế đã gửi dữ liệu đến cơ quan thuế) thì người bán thực hiện xử lý như sau:
…
c) Trường hợp hóa đơn điện tử đã lập sai là hóa đơn điện tử từ máy tính tiền hoặc hóa đơn điện tử bán hàng hóa là tài sản thuộc diện phải đăng ký quyền sở hữu, sử dụng tài sản thì người bán lập hóa đơn thay thế cho hóa đơn đã lập sai, trừ trường hợp quy định tại điểm c.2 khoản 5 Điều này”.
Kết luận: Như vậy, trường hợp lập hóa đơn điện tử từ máy tính tiền thì người bán lập hóa đơn thay thế cho hóa đơn đã lập sai
Từ khóa được tìm kiếm nhiều nhất: 📌 HỎI – ĐÁP NGHIỆP VỤ THUẾ, I. VƯỚNG MẮC THỰC TẾ VỀ HÓA ĐƠN HÓA ĐƠN ĐIỆN TỬ KHỞI TẠO TỪ MÁY TÍNH TIỀN II. XỬ LÝ HÓA ĐƠN ĐIỆN TỬ ĐÃ LẬP SAI, dịch vụ kế toán TT200, dịch vụ kế toán Nha Trang TT200, công ty tư vấn thuế doanh nghiệp TT200